Seguros comerciales para transportistas de Estados Unidos y México que operan de manera transfronteriza. Coberturas confiables, cumplimiento ante FMCSA y protección personalizada en cada recorrido.
Soluciones de seguros diseñadas
para tu operación.
Cada operación de transporte es diferente.
Conoce soluciones de seguros diseñadas de acuerdo con tus rutas, experiencia y las necesidades de tu negocio.
Seguro para transporte
de larga distancia
Cobertura diseñada para transportistas que recorren largas distancias.
Diseñado para operaciones como:
Rutas regionales, rutas a nivel nacional, flotas en crecimiento y transportistas que buscan nuevas opciones de seguro.
Diseñado para rutas de larga distancia.
Protección para tus camiones, conductores, carga y negocio.
¿Eres nuevo
transportista?
Tu camino comienza aquí. Asegúrate de estar protegido desde el primer día.
Diseñado para operaciones como:
Nuevas autoridades, transportistas que comienzan a operar, nuevas flotas y empresas que ponen su primer camión en operación.
Comienza con la protección adecuada.
Cobertura para tus camiones, carga, conductores y un negocio en crecimiento.
Seguro para
transporte transfronterizo
Cobertura diseñada para transportistas que operan entre México y Estados Unidos.
Diseñado para operaciones como:
Rutas transfronterizas, transportistas México-Estados Unidos, flotas en crecimiento y operaciones con conductores binacionales (B1).
Protección en ambos lados de la frontera.
Cobertura para tus camiones, conductores, carga y negocio.
Conoce nuestras coberturas
Elige entre distintas opciones de cobertura diseñadas para proteger cada área de tu operación de transporte.
Responsabilidad civil general
General liability
Acerca del Seguro de Responsabilidad Civil General
Este tipo de seguro ofrece protección más allá del vehículo utilizado en la operación, brindando cobertura ante lesiones y daños a la propiedad que puedan ocurrir dentro o fuera de tus instalaciones, así como durante el transporte o la prestación de tus servicios. Además, esta póliza puede adaptarse a las necesidades específicas de tu negocio.
Consideraciones sobre coberturas adicionales
La protección proporcionada por una póliza básica puede ser suficiente para determinadas operaciones. Sin embargo, cuando existen riesgos adicionales, como el almacenamiento de combustible en tus instalaciones o el transporte de mercancías a través de aduanas, es recomendable considerar coberturas adicionales.
Límites generales de la póliza
Los límites de cobertura pueden comenzar desde $30,000 y aumentar, según las necesidades de la operación. Algunas pólizas pueden ofrecer límites de hasta $1 millón por evento y $2 millones en agregado. Los límites disponibles pueden variar de acuerdo con las necesidades del cliente y las condiciones de la póliza.
Responsabilidad civil de automóviles
Auto liability
Acerca del seguro de Responsabilidad Civil
Este tipo de seguro suele representar uno de los principales costos para las empresas de transporte, pero es una cobertura esencial, ya que brinda protección ante daños materiales o lesiones ocasionados a terceros. Además, es requerida por autoridades estatales y federales, que solicitan evidencia de cobertura.
¿Cuánto cuesta el seguro de Responsabilidad Civil para camiones?
El costo de la póliza se determina de acuerdo con los vehículos incluidos en la operación. Los cambios en la lista de unidades, el tamaño de la flota o la participación de vehículos subcontratados pueden afectar las condiciones y el costo de la cobertura, por lo que es recomendable mantener una comunicación constante con tu agente de seguros.
Las pólizas pueden adaptarse a las características de cada empresa, por ejemplo, cuando se cuenta con una flota más grande o un inventario estable de unidades. Dependiendo de las necesidades del cliente, la prima puede determinarse con base en distintos factores, como el costo total o el millaje.
La cobertura puede contemplar vehículos propios, no propios, rentados, subcontratados e incluso determinados vehículos particulares. Consulta con tu agente para identificar la opción más adecuada para tu operación.
Consideraciones sobre coberturas adicionales
Existen endorsements adicionales que pueden incorporarse al seguro de vehículos comerciales, incluyendo opciones relacionadas con responsabilidad por contaminación y otras protecciones destinadas a cubrir riesgos específicos.
Las pólizas para transporte interestatal también pueden requerir formularios como MCS-90, BMC-91X y otros documentos de cobertura exigidos por las autoridades regulatorias.
Límites de la cobertura de Responsabilidad Civil
La FMCSA generalmente establece un límite mínimo de $750,000 para determinados camiones con un peso bruto superior a 10,000 libras que operan en comercio interestatal.
Daños físicos
Physical damage
¿Qué cubre?
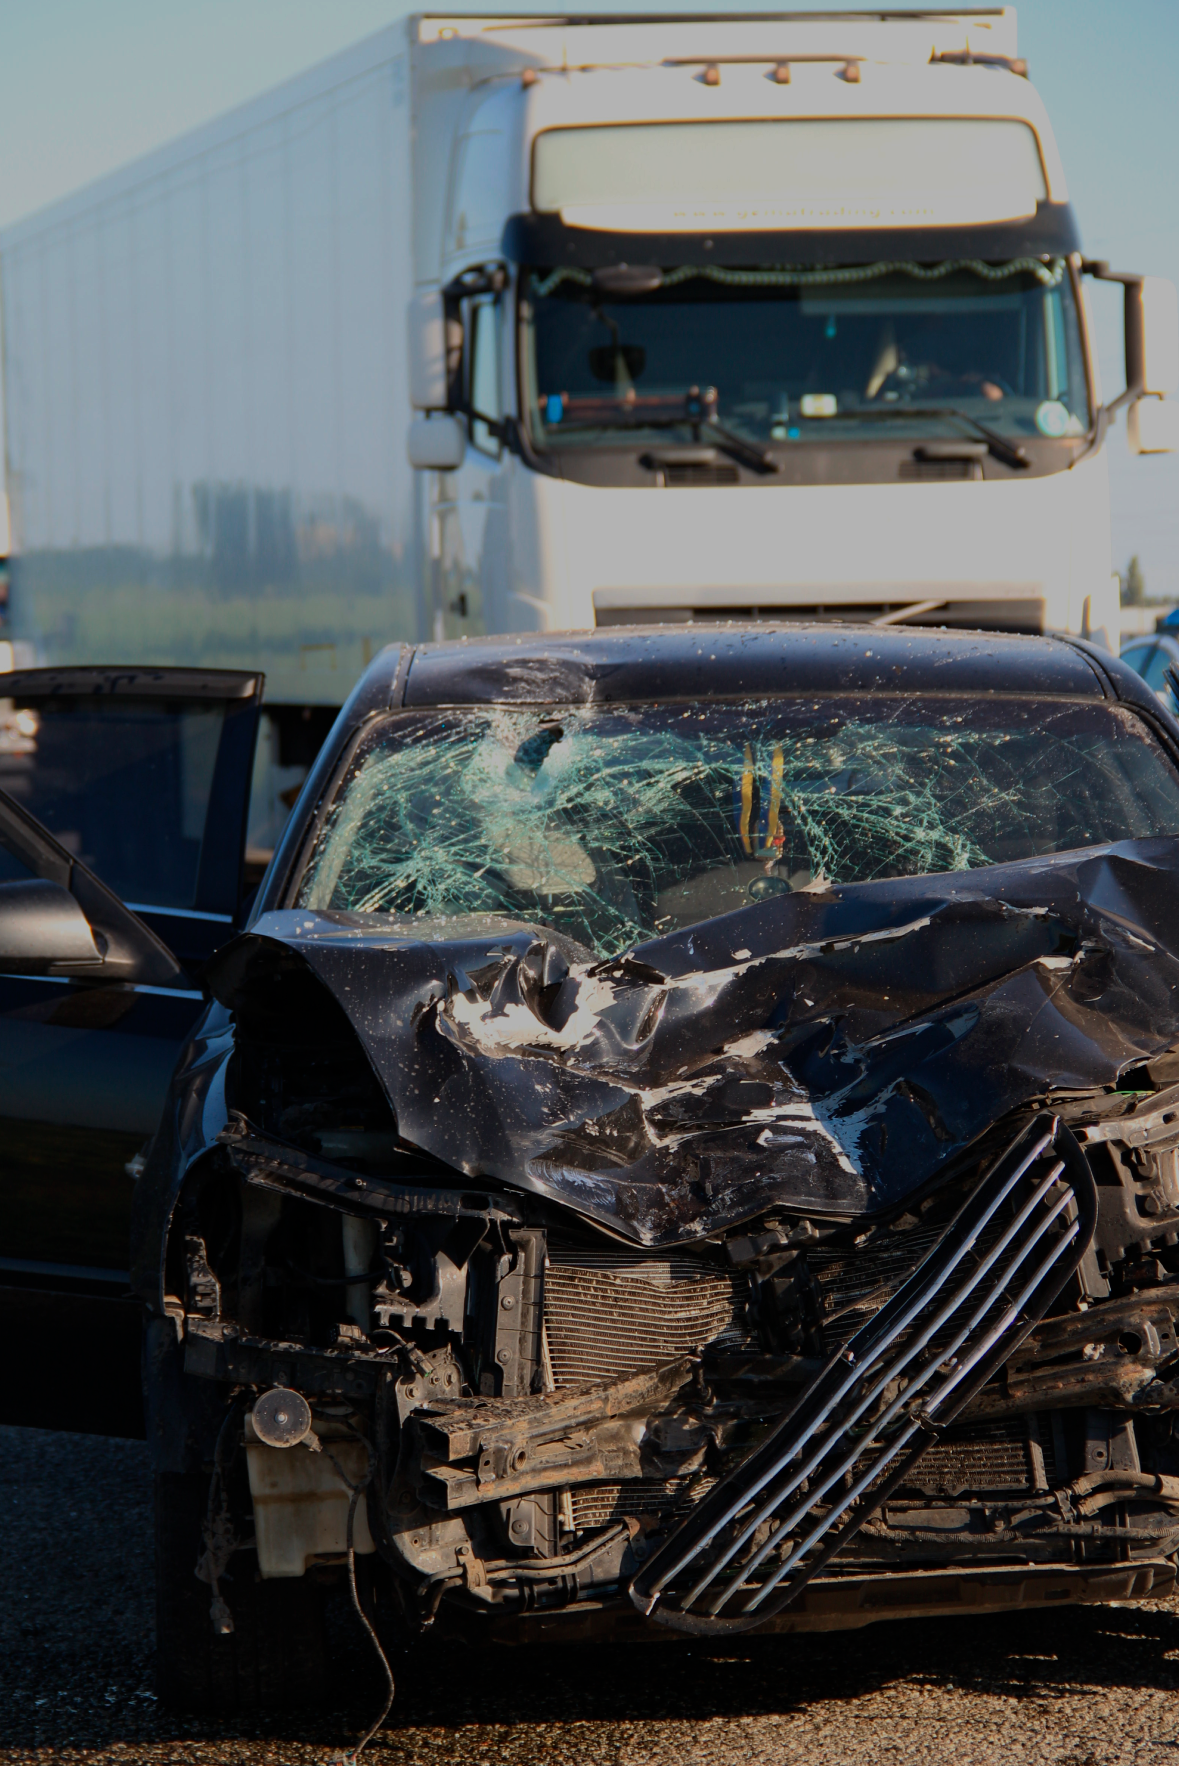
El seguro de Daños Físicos brinda protección para vehículos comerciales ante determinados riesgos y daños físicos derivados de una colisión. La cobertura puede seleccionarse de acuerdo con las necesidades y presupuesto del cliente, considerando el nivel de protección adecuado para reducir posibles pérdidas financieras.
Deducible de Daños Físicos
Dependiendo de la póliza seleccionada, tendrás un deducible que deberás cubrir. Generalmente, un deducible más alto puede representar una prima de seguro más baja. Consulta con tu agente para conocer las opciones disponibles.
¿Cómo se determina el valor de mi equipo?
El valor de tus unidades puede establecerse considerando criterios como el valor declarado o el valor real en efectivo (Actual Cash Value). Es importante conocer el valor actual de mercado de tu equipo y revisar con tu agente cómo se aplicará la valuación en caso de reparación o reemplazo.
Gastos de remolque
Es recomendable evaluar opciones de cobertura que contemplen gastos adicionales relacionados con remolque, recuperación y almacenamiento después de un siniestro, ya que estos costos pueden incrementar considerablemente los gastos de tu operación.
Intercambio de remolques
Trailer interchange
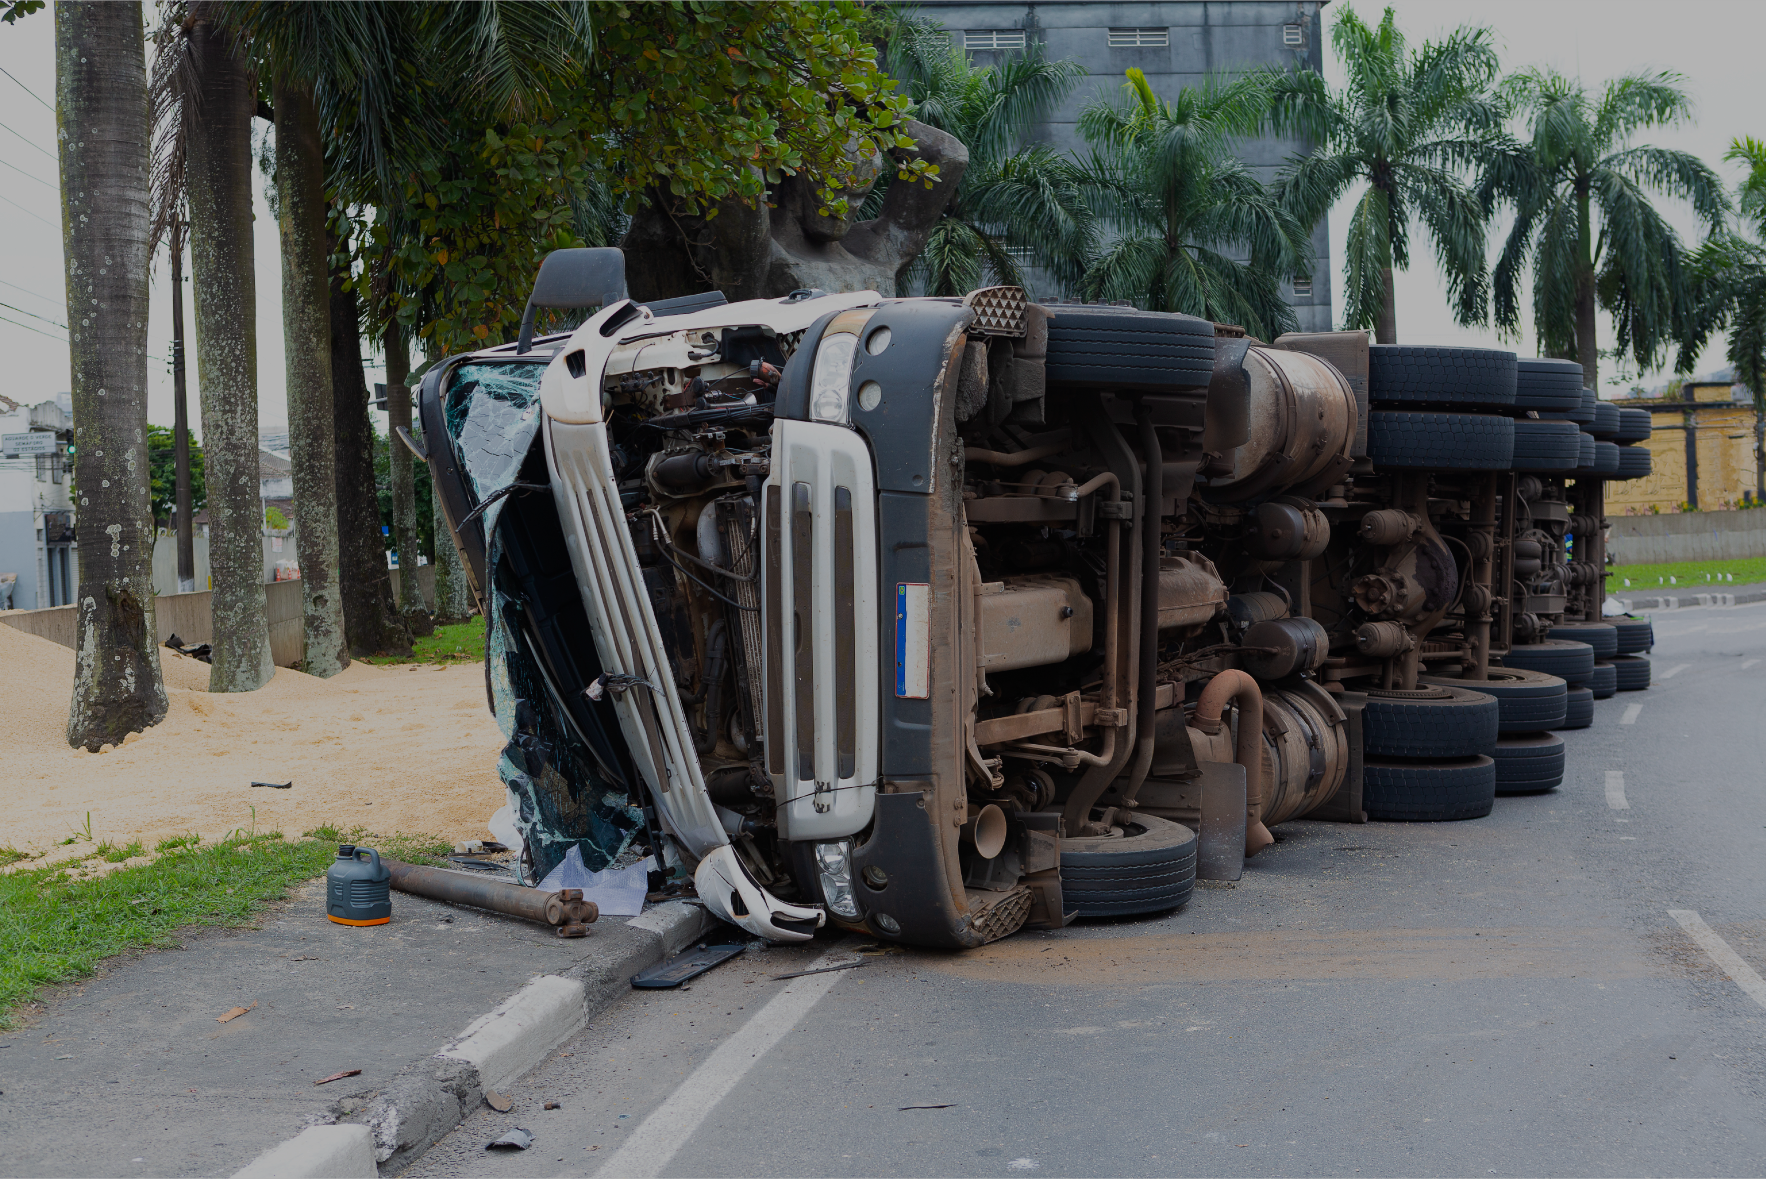
Al transportar mercancías siempre existe el riesgo de sufrir un accidente, por lo que es importante contar con la cobertura adecuada, especialmente cuando se utilizan remolques que no son propiedad de la empresa.
El tipo de cobertura dependerá de si existe un acuerdo previo de Trailer Interchange. Cuando no existe dicho acuerdo y ocurre un daño físico a un remolque que no es propiedad de la empresa mientras está conectado a una unidad propia, puede ser necesario contar con una cobertura para remolques no propios.
Al igual que con la cobertura de Daños Físicos, deberás seleccionar un deducible aplicable en caso de siniestro. Elegir una protección adecuada puede brindar una cobertura más completa para tu operación.
Carga transportada
Motor truck cargo
El seguro de Motor Truck Cargo brinda protección ante daños o pérdidas de la mercancía transportada. El costo de la póliza puede determinarse considerando, entre otros factores, el valor máximo de la carga transportada por vehículo.
Antes del traslado, el transportista debe conocer la responsabilidad que asume sobre la mercancía mediante el contrato correspondiente, el Bill of Lading (BOL) u otros documentos aplicables.
Costos y consideraciones
Antes de seleccionar una póliza, es importante evaluar las características de la mercancía que será transportada, así como el volumen de carga y el número de unidades de la operación.
Analizar con tu agente los distintos escenarios y riesgos de tu operación te ayudará a identificar la cobertura más adecuada.
También existen opciones para proteger mercancías que deban permanecer temporalmente en una terminal o almacén cuando el transporte no pueda completarse el mismo día o se trate de embarques consolidados, sujeto a las condiciones de la póliza.
Acerca de la cobertura de responsabilidad legal del almacenista
Cuando una empresa cobra por almacenar mercancía, puede ser necesario considerar una póliza de Warehouseman’s Legal Liability. Esta cobertura protege la mercancía del cliente mientras se encuentra bajo la custodia, cuidado o control de la empresa, por lo que también se relaciona con el concepto CCC (Care, Custody or Control).
Para esta cobertura pueden requerirse documentos que acrediten las condiciones del almacenamiento y los límites de responsabilidad aplicables.
Transporte de materiales peligrosos
Hazmat truck
Transportar materiales peligrosos implica mayores riesgos y requiere capacitación especializada. En muchos estados, el conductor debe contar con el Hazmat Endorsement correspondiente en su licencia CDL antes de poder transportar este tipo de materiales.
Las regulaciones federales también requieren que determinados conductores participen en el Hazardous Materials Endorsement Threat Assessment Program. IBK puede ayudarte a encontrar opciones de cobertura para diferentes tipos de carga Hazmat.
Umbrella & excess
En la industria del transporte es importante evaluar las distintas pólizas y sus límites de cobertura. Sin embargo, existen situaciones en las que los límites de una póliza pueden no ser suficientes. Las coberturas Umbrella y Excess pueden proporcionar protección adicional cuando se exceden determinados límites de las pólizas aplicables.
Estas coberturas no necesariamente aplican de la misma manera a todas las pólizas o riesgos, por lo que es recomendable revisar con tu agente cuál es la opción adecuada para las necesidades de tu negocio.
Compensación a trabajadores y accidentes ocupacionales
Workers compensation & occupational accident
Los empleadores deben considerar la protección de sus empleados ante accidentes relacionados con el trabajo o enfermedades cubiertas. Las características de las actividades realizadas y la remuneración de los empleados son algunos de los factores que pueden influir en la cobertura.
En la industria del transporte y manejo de carga, donde existe una exposición importante a accidentes laborales, es fundamental revisar con un agente de seguros las condiciones y alcances de la póliza.
Seguro de Accidentes Ocupacionales
Esta cobertura puede ayudar a cubrir gastos médicos, incapacidad y pérdida de ingresos derivada de lesiones sufridas durante el desempeño de actividades laborales, de acuerdo con los términos y condiciones de la póliza.